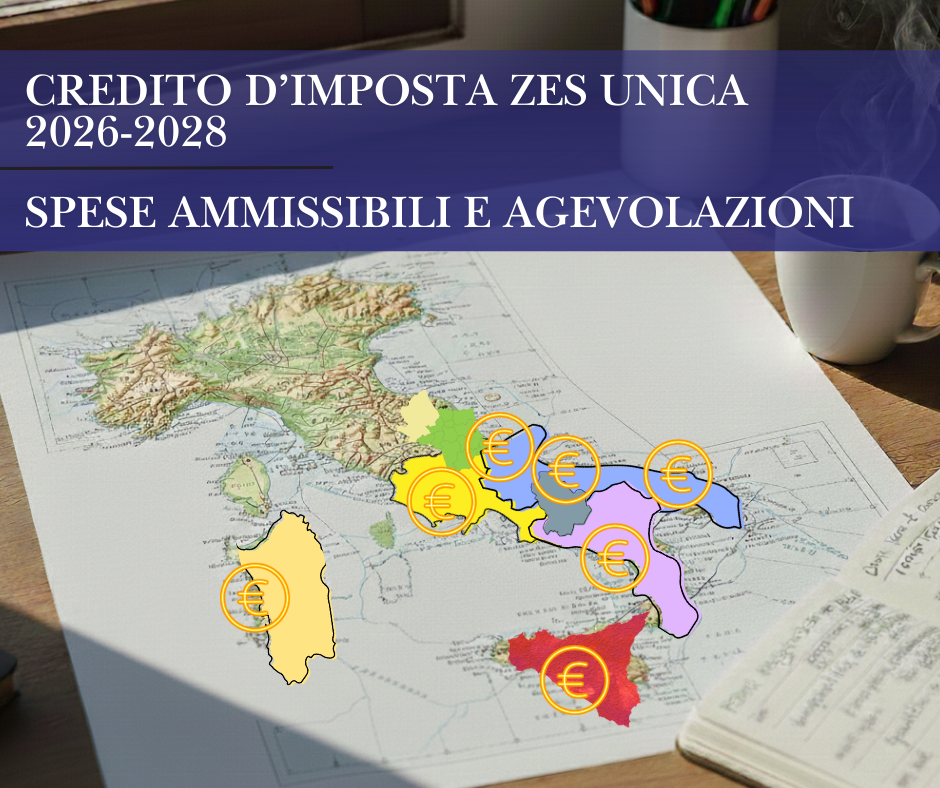
Die einheitliche ZES-Steuergutschrift für den Hotelsektor ist eine Steuererleichterung, die Investitionen in Kapitalgüter, Immobilien und Ausrüstung abdeckt, die zwischen dem 1. Januar 2026 und dem 31. Dezember 2028 in Süditalien getätigt werden.
Für Gastronomiebetriebe stellt der Bonus eine Möglichkeit dar, die Renovierung von Außensitzplätzen , den Kauf von Objektmöbeln oder die Erweiterung der Fläche zu finanzieren, wobei eine Mindestinvestitionsschwelle von 200.000 € gilt.
Dank der für den Dreijahreszeitraum bereitgestellten 4 Milliarden Euro können Hoteliers ihre Investitionsausgaben optimieren und den RevPAR verbessern.
Erweiterung der Einheitlichen Wirtschaftszone (ZES): Was wird sich für Hotels im Dreijahreszeitraum 2026-2028 ändern?
Themenverzeichnis
Mit dem Haushaltsgesetz 2026 (L. n. 199/2025) wurde die Steuergutschrift für die einzelne Sonderwirtschaftszone fortgeführt und massive Mittel bereitgestellt: 2,3 Milliarden für 2026 , 1 Milliarde für 2027 und 750 Millionen für 2028.
Für diejenigen, die ein Hotel oder Resort in Basilikata, Kalabrien, Kampanien, Molise, Apulien, Sardinien, Sizilien oder den Abruzzen leiten, ermöglicht diese Verlängerung eine mehrjährige Investitionsplanung.
Es handelt sich hierbei nicht mehr um einen kurzfristigen „Goldrausch“, der nur wenige Monate dauert, sondern um eine strukturelle Strategie zur Verbesserung der Belegungsrate und des durchschnittlichen Zimmerpreises durch die Erneuerung der Immobilienanlagen.
Welche Größenanforderungen gelten für das Hotelprojekt?
Um in den Genuss dieser Vorteile zu kommen, muss die Investition bestimmte Parameter erfüllen, die sie von kleinen, nicht rückzahlbaren Zuschüssen unterscheiden:
Mindestschwelle: Die Gesamtinvestition darf nicht weniger als 200.000 Euro betragen.
Höchstgrenze: Der förderfähige Betrag ist auf 100 Millionen Euro pro Projekt festgelegt.
Verwendungszweck: Der Kredit kann für den Kauf von Maschinen, Anlagen, verschiedenen Ausrüstungen und sogar Grundstücken oder Gebäuden verwendet werden (letztere bis zu einer Obergrenze von 50 % des Gesamtwerts).
📌Ein Hotel, das beschließt, die gesamte Profiküche zu erneuern und alle Klimaanlagen (Investitionsgüter) auszutauschen, kann diese Posten in den möglichen Kauf einer Immobilie einbeziehen, um die Schwelle von 200 zu erreichen.
Welche Ausgaben sind im Horeca-Sektor tatsächlich erstattungsfähig?
Viele Manager fragen sich, ob das Darlehen nur die Gebäudewände oder auch die technische Ausstattung umfasst. Die Regelung ist eindeutig: Vermögenswerte, die Teil eines anfänglichen Investitionsprojekts sind, sind darlehensfähig.
Ausstattung und Verträge: Gästezimmermöbel, Ausstattung für den Wellnessbereich und Restaurantausstattung.
Systeme: Photovoltaikanlagen (sofern mit dem Gebäude verbunden), Hausautomationssysteme zur Energieeinsparung.
Immobilien: Erwerb von Kapitalgebäuden oder Erweiterung bestehender Gebäude.
| Warenart | ZES-Berechtigung | Spezifische Einschränkungen |
| Hoteleinrichtung | JEP | Es muss sich um neue und instrumentelle Güter handeln. |
| Software/PMS | JEP | Wenn es Teil eines integrierten Investitionsplans ist. |
| Grundstücke/Gebäude | JEP | Maximal 50 % der Gesamtinvestition. |
💡Bitte prüfen Sie vorab, ob Ihr ATECO-Code unter die Ausschlussklauseln fällt (Tourismus ist jedoch grundsätzlich erlaubt). Stellen Sie sicher, dass jeder Kauf protokolliert und von einem zertifizierten Prüfer bestätigt wird.
Wie erhalte ich den zusätzlichen Beitrag von 14,6 %?
Ein wichtiger technischer Aspekt der neuen Gesetzgebung betrifft den zusätzlichen Beitrag.
Unternehmen, die die ergänzende Mitteilung bis Ende 2025 eingereicht haben, können von einem zusätzlichen Bonus von 14,6189 % profitieren, vorausgesetzt, dass für diese Investitionen keine Gutschrift im Rahmen des Programms „Übergang 5.0“ gewährt wurde.
Die Gutschrift kann mit De-minimis- Beihilfen und anderen staatlichen Beihilfen kombiniert werden, sofern die Gesamtsumme die in den europäischen Regionalkarten festgelegte maximale Beihilfeintensität nicht überschreitet. Sie kann auch mit Maßnahmen kombiniert werden, die nicht als staatliche Beihilfen gelten, jedoch im Rahmen der entstandenen Kosten.
Beachten Sie die „Wartungsklausel“: Die förderfähigen Anlagen müssen nach Abschluss der Investition mindestens fünf Jahre (bzw. drei Jahre für KMU) in der Produktionsstätte verbleiben. Andernfalls verfällt die Steuergutschrift und die Anlagen müssen zurückgezahlt werden.
Für Beträge, die sich auf das Jahr 2026 beziehen, ist eine Verrechnung über F24 vom 26. Mai 2026 bis zum 31. Dezember möglich, vorausgesetzt, die Mitteilung wird elektronisch an die Finanzbehörde übermittelt.
Die ZES-Steuergutschrift (Single ZES Tax Credit) bietet nicht nur Steuervorteile, sondern auch einen Wettbewerbsvorteil für Ihr Unternehmen. Die bürokratischen Hürden (Bescheinigung durch den Wirtschaftsprüfer, technische Gutachten und Kommunikation mit der Finanzbehörde) erfordern jedoch ein professionelles Vorgehen.
Um die Rechtstexte einzusehen, die Kommunikationsvorlagen herunterzuladen und die aktualisierten Antragsrundschreiben zu prüfen, besuchen Sie den entsprechenden offiziellen Bereich auf der Website der Finanzbehörde – Steuergutschrift für Investitionen in die einheitliche ZES.
Su Direzione Hotel Wir bringen Sie mit den besten Lieferanten von Investitionsgütern in Kontakt. Vertrag und auf den Tourismussektor spezialisierte Steuerberater, die Ihre ZES Unica-Praxis von A bis Z betreuen.